
Bảo hiểm thiệt hại nước không chỉ tùy chỗ ướt. Ghi từ đâu, khi nào, hoàn cảnh nước vào; hỏi bảo hiểm, đại lý phạm vi, miễn trừ.
Tìm hiểu thuật ngữ bài viết bằng lời dễ hiểu
- Mức miễn thường và tiền tự trả
- Điều kiện như phần người được bảo hiểm tự chịu theo hợp đồng. Hãy hỏi bên bảo hiểm cùng với phạm vi chi trả.
- Duyệt phát sinh
- Là việc nghe giải thích lý do, số tiền và chấp thuận trước khi làm việc ngoài dự kiến.
- Phạm vi khảo sát
- Phạm vi là nơi nào được khảo sát bằng cách nào. Cần hỏi trước cả phần không kiểm tra được và chi phí.
- 01
Tránh nguy hiểm do nước, điện và vật rơi
- 02
Ghi đúng thực tế cách nước vào và phạm vi thiệt hại
- 03
Hỏi riêng việc tìm nguyên nhân và kiểm tra hợp đồng
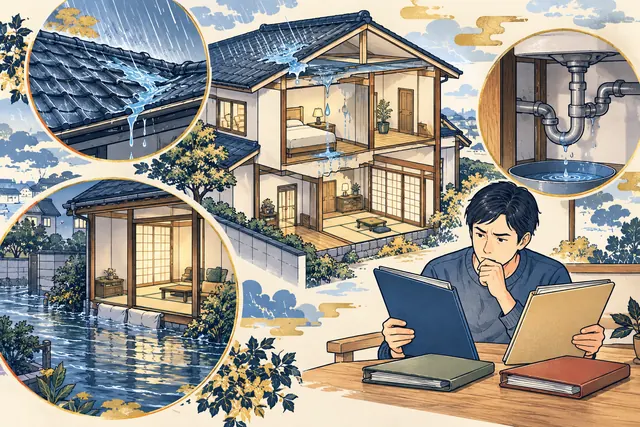
Khi phát hiện mái bị dột
Báo diễn biến biết được như có thể bão làm hỏng hay đã rò từ trước. Không kết luận nguyên nhân chỉ từ ảnh mà hỏi khảo sát. Không khai lẫn hư hao, xuống cấp tự nhiên thành thiệt hại thiên tai.
Kiểm tra an toàn trước khi đọc bài
Nếu nguy hiểm hoặc chưa thể đánh giá, đến nơi an toàn.
Không chụp hoặc thao tác nơi nguy hiểm. Có cháy, cần cứu hộ thì gọi 119.
Ghi giờ, dấu hiệu rồi liên hệ quản lý hoặc nơi sửa. Đây không là kết luận bảo đảm an toàn.
Khi ngập do lũ sông hoặc thoát nước vào nhà
Hỏi bên bảo hiểm có bảo hiểm ngập lụt không và hợp đồng bảo vệ nhà, tài sản trong nhà hay cả hai. Điều kiện chi trả và phần tự trả tùy sản phẩm, hợp đồng. Đừng chỉ dựa vào cách gọi “ngập trên sàn” hay “dưới sàn” để kết luận; hãy ghi an toàn mực nước và thiệt hại phòng, thiết bị, tài sản.
Khi trông như nước rò từ ống hoặc thiết bị
Khảo sát mới rõ do máy, cấp thoát không. Hỏi riêng sửa nguyên nhân với bồi thường sàn, trần, đồ hại nước. Nhà thuê báo quản lý, chủ, xác nhận ai bố trí.
Nói rõ những điều chưa xác nhận được
Tách sự thật với điều chưa rõ: “Có vết ố trần nhưng chưa biết chỗ nước vào”, “Phát hiện sau mưa hôm qua nhưng chưa biết lúc bắt đầu”. Hỏi cách gửi kết quả khảo sát hay ảnh thêm cho bên bảo hiểm. Không sửa ngày giờ hay nguyên nhân để dùng bảo hiểm.
Câu hỏi thường gặp về chủ đề này
Tên gọi “bảo hiểm hỏa hoạn” có nghĩa là không bảo hiểm lũ lụt không?
Một số hợp đồng bảo hiểm cả thiên tai ngoài cháy. Tuy nhiên, phần bảo hiểm ngập và điều kiện phải hỏi bên tham gia.
Bảo hiểm nhà có bao gồm cả đồ đạc không?
Kiểm riêng nhà, tài sản. Hỏi bảo hiểm đối tượng, hồ sơ cần.
FAQ, hướng dẫn kiểm ngày 4 tháng 10 năm 2026. Tình trạng riêng, tiếp nhận, chế độ hiện hỏi đầu mối.
Hướng dẫn bảo hiểm: điều cần hỏi nơi tham gia và ghi chú trao đổi
Lỗi nội dung, quyền sở hữu hoặc thay đổi thông tin dịch vụ:Liên hệ Kaneyoshi Miwa (Japan Product Management). Kèm URL trang, chỗ liên quan. Đây là hỏi thường, không báo khẩn.
Điều muốn tìm hiểu tiếp
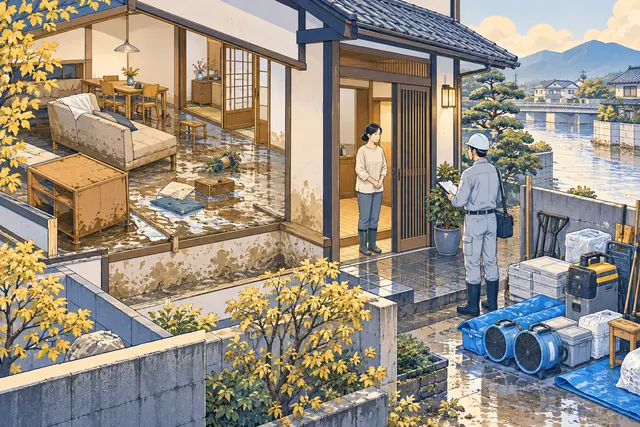
Nhà ngập, thứ tự phục hồi trước dọn.
Trình tự sau ngập để bình tĩnh thực hiện: sơ tán, an toàn, ghi thiệt hại, vệ sinh, làm khô, kiểm tra điện, khôi phục nội thất.
Nhà bị dột: cần làm gì trước tiên?
Nước từ trần: sắp điều làm được, không tự làm, từ an toàn, dời đồ, ảnh tới báo bên sửa.
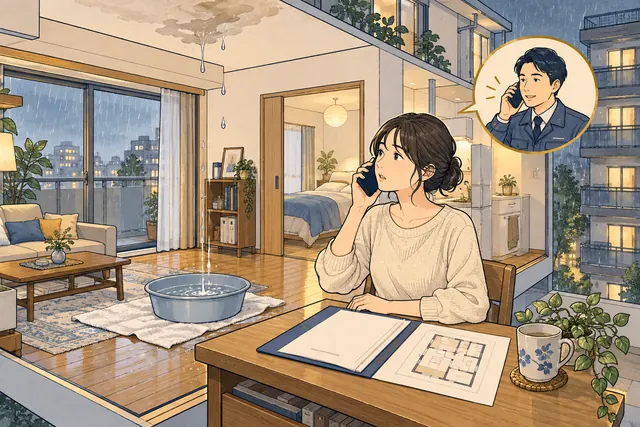
Dột, rò nhà thuê, liên hệ trước tự đặt sửa.
Người thuê thấy lỗi: báo quản lý, chủ, ảnh, kiểm phí, hành động khẩn.
Bảo hiểm cháy có chi trả dột? Hỏi bên bảo hiểm trước ký
Chỉ có dột chưa xác định được bảo hiểm chi trả. Soạn câu hỏi về nguyên nhân, hợp đồng, miễn thường, ảnh và báo giá.
Từ ngữ trong bài viết
Giải thích ngắn gọn, kèm từ tiếng Nhật bạn có thể gặp trong đời sống.
- Nhà ở thuê 賃貸(chintai)
Việc trả tiền thuê để sử dụng nhà hoặc phòng thuộc người hay công ty khác.
Trước khi thuê sửa, hãy báo chủ nhà hoặc đơn vị quản lý; bên chịu phí cần được xác nhận theo hợp đồng và tình trạng thực tế.
- Thi công 施工(sekou)
Thực hiện công việc xây dựng hoặc sửa chữa theo kế hoạch hay bản vẽ.
Phạm vi thi công là các vị trí và công việc được làm trong lần này.
Giải thích dễ hiểu của ban biên tập Tatemono Fukkyu Note. Đây không phải đánh giá riêng về tòa nhà hay quyết định sơ tán cho từng người.